تیرتربرتر؛ بیمه های اموال یک شاخصه اصلی از بیمه خسارت است و از جمله مهمترین و وسیعترین انواع بیمه به شمار می آید. با توجه به اینکه این نوع از بیمه متوجه اموال مختلف بیمه گذار است، تنوع بسیاری در زیرمجموعه های خود دارد؛ به طوری که متمایز و شمارش کردن آنان کاری دشوار است.
بیمه اموال چیست و چه مزایایی دارد؟
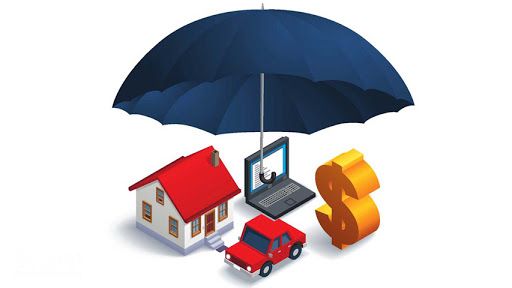
هر انسانی با توجه به شغل و موقعیت خود، میتواند دارای مال و اموال و داراییهای مختلفی باشد. منزل، محل کار، پول و سرمایه در گردش در صادرات و واردات، انواع وسایل نقلیه و مواردی مشابه میتوانند جزو داراییهای هرکس باشند. با توجه به اینکه خطرات مختلفی ممکن است داراییها و اموال هرکس را تهدید کند، بیمه اموال یکی از ضروریات زندگی هرکس محسوب میشود. در اینجا قصد داریم بیمه اموال را بهطور کامل معرفی کنیم و به معرفی هریک از زیرشاخههای آن بپردازیم.
انواع بیمه های اموال
بیمه آتشسوزی
بیمه آتشسوزی یکی از انواع بیمه اموال است. این بیمه خسارات مالی را در برابر آتشسوزی پوشش میدهد و خسارات جانی را پوشش نمیدهد. این بیمه علاوه بر تحت پوشش قرار دادن خطرات مستقیم ناشی از آتشسوزی، خسارات غیرمستقیم ناشی از نشست دود، خاکستر، حرارت، آب و مواد شیمیایی آتشنشانی را نیز تحت پوشش قرار میدهد.
بیمه اموال در آتشسوزیها چه خطراتی را پوشش میدهد؟
بیمه آتشسوزی دارای دو دسته خطر است. خطرات اصلی که تمام بیمههای آتشسوزی آنها را دارند و خطرات تبعی که بیمهگزار در صورت تمایل میتواند آن را تهیه کند.
خطرات اصلی و تبعی
خطرات اصلی بیمه آتشسوزی شامل آتش، صاعقه و انفجار است.
خطرات تبعی که بیمه آتشسوزی میتواند داشته باشد، زلزله، طوفان، سیل، سقوط هواپیما، ضایعات آب و برف، ترکیدگی لوله آب، شکست شیشه، دزدی با شکست حرز، هزینه پاکسازی و شخص ثالث است.
سقوط هواپیما
بیمه اموال در صورت سقوط هواپیما و وارد شدن خسارت مالی، جبران خسارت میکند. در پوشش سقوط هواپیما درصورتیکه هواپیما، هلی کوپتر و... (بهجز بمب، مواد منفجره و ابزار جنگی) بیمه آتشسوزی ساختمان خسارات مالی را پرداخت میکند.
ضایعات آب و برف
ضایعات آب و برف برای مناطق پربارش خیلی کاربرد دارد. با داشتن این پوشش اگر برف یا باران شدید به سقف یا ناودان نفوذ کند و خرابی به بار بیاورد، بیمه آتشسوزی خسارات مالی را پوشش میدهد.
شکست شیشه
درصورتیکه شیشه ساختمان بر اثر حادثه یا برخورد جسم خارجی بشکند، بیمه آتشسوزی هزینه آن را پرداخت میکند.
مطالب مرتبط:
دزدی با شکست حرز
بیمه اموال در صورت بروز سرقت نیز جبران خسارت میکند. دزدی با شکست حرز بهصورت زیر تعریف میشود:
۱. در صورت بالا رفتن سارق از دیوار یا شکستن در و پنجره.
۲. درصورتیکه فرد سارق درب محل را با کلید تقلبی یا هر شیء دیگری باز کند.
۳. درصورتیکه سارق وارد محل شده و اهالی را تهدید کند.
در صورت بروز دزدی در ساختمان با شکست حرز، بیمه آتشسوزی هزینه خسارات زیر را پرداخت میکند:
• پرداخت مبلغ وسایل دزدیدهشده
• پرداخت مبلغ لوازم خرابشده و غیرقابل تعمیر
• پرداخت مبلغی از وسایل خرابشده که از ارزش آنها کم شده ولی قابل تعمیر هستند.
هزینه پاکسازی
در صورت بروز آتشسوزی ضایعاتی در محل حادثه به وجود میآید که باید خارج شود. حق بیمه آتشسوزی هزینه خارج کردن این ضایعات را در صورت داشتن این پوشش به عهده میگیرد.
شخص ثالث
درصورتیکه آتشسوزی به شخص ثالثی خسارت وارد کند، میتوان این خسارت را با داشتن این پوشش از بیمه آتشسوزی دریافت کرد.
3نوع بیمه آتشسوزی ساختمان
بیمه واحدهای مسکونی
در این بیمه، ساختمان مسکونی، تأسیسات و لوازم منزل تحت پوشش بیمه آتشسوزی ساختمان قرار میگیرند.
بیمه واحدهای صنعتی
واحدهای صنعتی شامل تمام کارخانهها در حوزههای مختلف است. ازآنجاکه کارخانهها در معرض خطرات احتمالی بسیار زیادی میباشند، بهتر است آنها را بیمه کرد. بیمه آتشسوزی ساختمان خسارات وارده به ساختمان کارخانه، تأسیسات، ماشینآلات و مواد اولیه و موجودی آن را جبران خواهد کرد.
بیمه واحدهای غیر صنعتی و انبارها
تمام واحدهای تجاری، اداری، آموزشی، خدماتی، رفاهی و انبارها در این دسته قرار میگیرند. در این مورد نیز ساختمان، تأسیسات، اثاث و دکوراسیون تحت پوشش بیمه آتشسوزی ساختمان قرار میگیرند.
نرخ بیمه آتشسوزی؛ نرخ بیمه اموال برای آتشسوزی
نرخ بیمه آتشسوزی به عوامل متعددی بستگی دارد. این عوامل عبارتند از: زیربنای ساختمان، ارزش لوازم خانه، پوششهای اضافی و هزینه ساخت هر مترمربع بنا.
حق بیمه آتشسوزی
حق بیمه آتشسوزی بر اساس ضرب سرمایه مورد بیمه در نرخ بیمه به دست میآید. سرمایه مورد بیمه نیز بر اساس پارامترهای محل موردنظر (زیربنای ساختمان، ارزش لوازم خانه، و هزینه ساخت هر مترمربع بنا) به دست میآید. نرخ بیمه بستگی به نوع کاربری محل (مسکونی و...) دارد. این نرخ در شرکتهای مختلف ممکن است متفاوت باشد.
برای مثال اگر زیربنای ساختمان موردنظر شما ۱۰۰ مترمربع، ارزش لوازم خانه ۵۰ میلیون تومان و هزینه ساخت هر مترمربع ۱.۵ میلیون تومان باشد، سرمایه بیمه بهصورت زیر محاسبه میشود:
- (سرمایه مورد بیمه) ۲۰۰,۰۰۰,۰۰۰ = ۵۰,۰۰۰,۰۰۰ +( ۱,۵۰۰,۰۰۰ × ۱۰۰)
- بنابراین سرمایه بیمه 200 میلیون تومان میشود. همانطور که گفتیم نرخ حق بیمه در شرکتهای بیمه مختلف متفاوت است. برای مثال نرخ بیمه آتشسوزی برای منزل مسکونی در بیمه سامان ۰.۲۷۶ در هزار است. حال حق بیمه را برای بیمهگزار بیمه سامان که دارای منزل مسکونی با سرمایه مورد بیمه 200 میلیون تومان است، محاسبه میکنیم:
- تومان ۵۵,۲۰۰ = ۲۰۰,۰۰۰,۰۰۰ × ۰.۰۰۰۲۷۶
- بیمهگزار باید سالانه مبلغ 55 هزار 200 تومان بابت حق بیمه آتشسوزی منزل با شرایط گفته شده بپردازد.
عوامل مؤثر بر نرخ بیمه آتشسوزی
علاوه بر مواردی که در بالا اشاره شد، پارامترهای دیگری در تعیین نرخ بیمه آتشسوزی نقش دارند. مواردی از جمله تخفیفهایی که نمایندگان بیمه مختلف برای بیمهگزار در نظر میگیرند، تخفیفهای کلی شرکت بیمه، سن ساختمان، سوابق آتشسوزی، سیستم سرمایش و گرمایش، امکان ورود وسایل نقلیه آتشسوزی به محل، جنس مصالح، سیستم برقکشی، طبقه و امکان اطفا حریق در تعیین نرخ بیمه آتشسوزی نقش دارند.
اگر محلی که قرار است بیمه شود، واحد صنعتی باشد؛ مواد اولیه مصرفی، موضوع فعالیت نیز در میزان نرخ بیمه تأثیرگذار است.
در کل شرکت بیمه بر اساس میزان ریسکی که ساختمان را تهدید میکند، حق بیمه را تعیین میکند. هر چه احتمال وقوع حادثه بیشتر باشد، حق بیمه آتشسوزی بیشتر میشود.
نماینده بیمه پس از ملاحظه اطلاعات بیمهگزار، درباره صدور یا ارسال کارشناس برای بازدید تصمیم میگیرد. ممکن است حتی به دلیل ریسک بالای ساختمان، شرکت بیمه حاضر به صدور بیمه آتشسوزی نشود. ممکن است شرایط ساختمان طوری اعلام شده باشد که نیاز به ارسال کارشناس به محل داشته باشد. مواردی مثل سن ساختمان، جنس مصالح و... در صورت لزوم توسط کارشناس شرکت بیمه بازدید شده و میزان ریسک هریک تعیین میشود.
آنچه دیگران می خوانند:
گردآورنده: مریم بالوی فیلی